손익분기점 계산에서 ‘몇 개를 팔아야 하는가’와 ‘얼마를 팔아야 하는가’는 서로 다른 질문처럼 보인다. 그러나 단일 상품의 가격과 단위당 변동비가 일정하다면 두 계산은 같은 지점을 가리킨다. 결과가 다르면 공식보다 먼저 기간, 단위, 부가세 기준이 섞이지 않았는지 확인해야 한다.
국립축산과학원의 손익분기점 안내는 일정 기간의 수익과 비용이 같아 이익과 손실이 생기지 않는 매출액을 손익분기점으로 설명하고, 판매량과 매출액의 산식도 제시한다. 축산업의 세부 비용 항목을 다른 업종에 그대로 적용할 수는 없지만, 고정비와 변동비를 나누어 보는 계산 구조는 단일 상품·일정 가격이라는 가정에서 그대로 쓸 수 있다.
매출액과 판매량으로 같은 답이 나오는지 계산
단일 제품을 판매하는 가상 사업을 가정해 월 고정비는 3,000,000원, 판매가는 20,000원, 개당 변동비는 12,000원으로 놓았다. 비용과 매출의 세금 처리 기준은 같다고 가정한다.
| 계산 | 결과 |
|---|---|
| 개당 공헌이익: 20,000−12,000 | 8,000원 |
| 공헌이익률: 8,000÷20,000 | 40% |
| 손익분기 판매량: 3,000,000÷8,000 | 375개 |
| 손익분기 매출: 3,000,000÷0.4 | 7,500,000원 |
| 검산: 375×20,000 | 7,500,000원 |
가격·변동비가 일정하다는 가정에서는 두 계산의 결과가 일치한다. 여러 상품을 팔거나 할인과 반품이 달라지면 판매 구성과 실제 변동비를 반영해야 한다.
판매량과 매출액은 분모의 단위가 다르다
- 단위당 공헌이익 = 단위 판매가 − 단위 변동비
- 손익분기 판매량 = 고정비 ÷ 단위당 공헌이익
- 공헌이익률 = (매출액 − 변동비) ÷ 매출액
- 손익분기 매출액 = 고정비 ÷ 공헌이익률
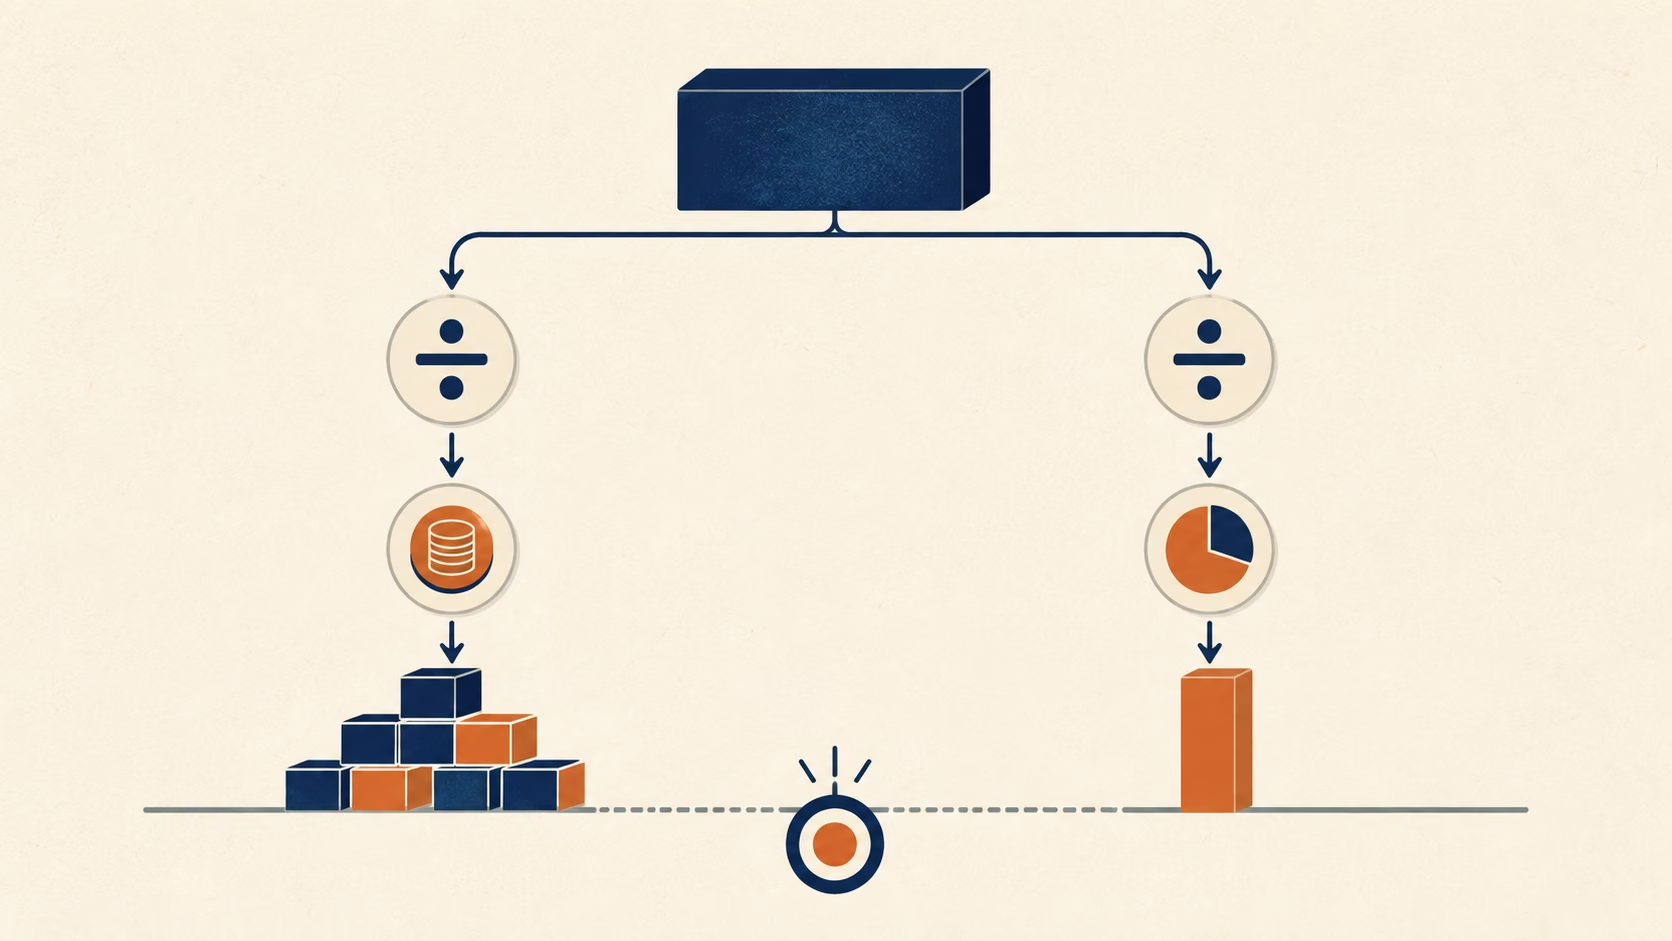
판매량식의 분모는 원/개이고, 매출액식의 분모는 비율이다. 고정비를 판매가로 나누거나 단위당 공헌이익을 공헌이익률 자리에 넣으면 단위가 맞지 않는다. 판매량을 구할 때는 단위당 공헌이익을, 매출액을 구할 때는 공헌이익률을 사용한다.
두 식이 같은 결과를 내는 이유는 단위당 공헌이익을 판매가로 나눈 값이 공헌이익률이기 때문이다. 판매량식으로 구한 수량에 판매가를 곱하면, 매출액식의 결과와 같아진다. 이 관계가 계산기의 값을 확인하는 기준이 된다.
같은 입력값으로 두 식을 검산한다
한 개를 1만 원에 팔고 단위 변동비가 6천 원, 한 기간의 고정비가 120만 원이라고 하자. 단위당 공헌이익은 4천 원이고 공헌이익률은 40%다.
- 판매량식: 120만 원 ÷ 4천 원 = 300개
- 매출액식: 120만 원 ÷ 40% = 300만 원
- 판매량식 검산: 300개 × 1만 원 = 300만 원
300만 원 매출의 40%는 120만 원이므로 고정비가 모두 회수된다. 이 수치는 실제 사업의 이익을 예측한 값이 아니라, 두 공식이 같은 입력 조건에서 일치하는지를 보이는 예시다.
값이 맞지 않을 때 공식을 바꾸기보다 입력 기준부터 비교하는 편이 빠르다. 월 고정비에 연간 변동비를 넣었거나, 판매가와 비용의 부가세 기준이 다르거나, 판매 단위의 올림을 한쪽에만 적용한 경우가 흔하다.
어긋난 숫자를 해석하는 네 가지 기준
기간과 부가세 기준을 먼저 맞춘다
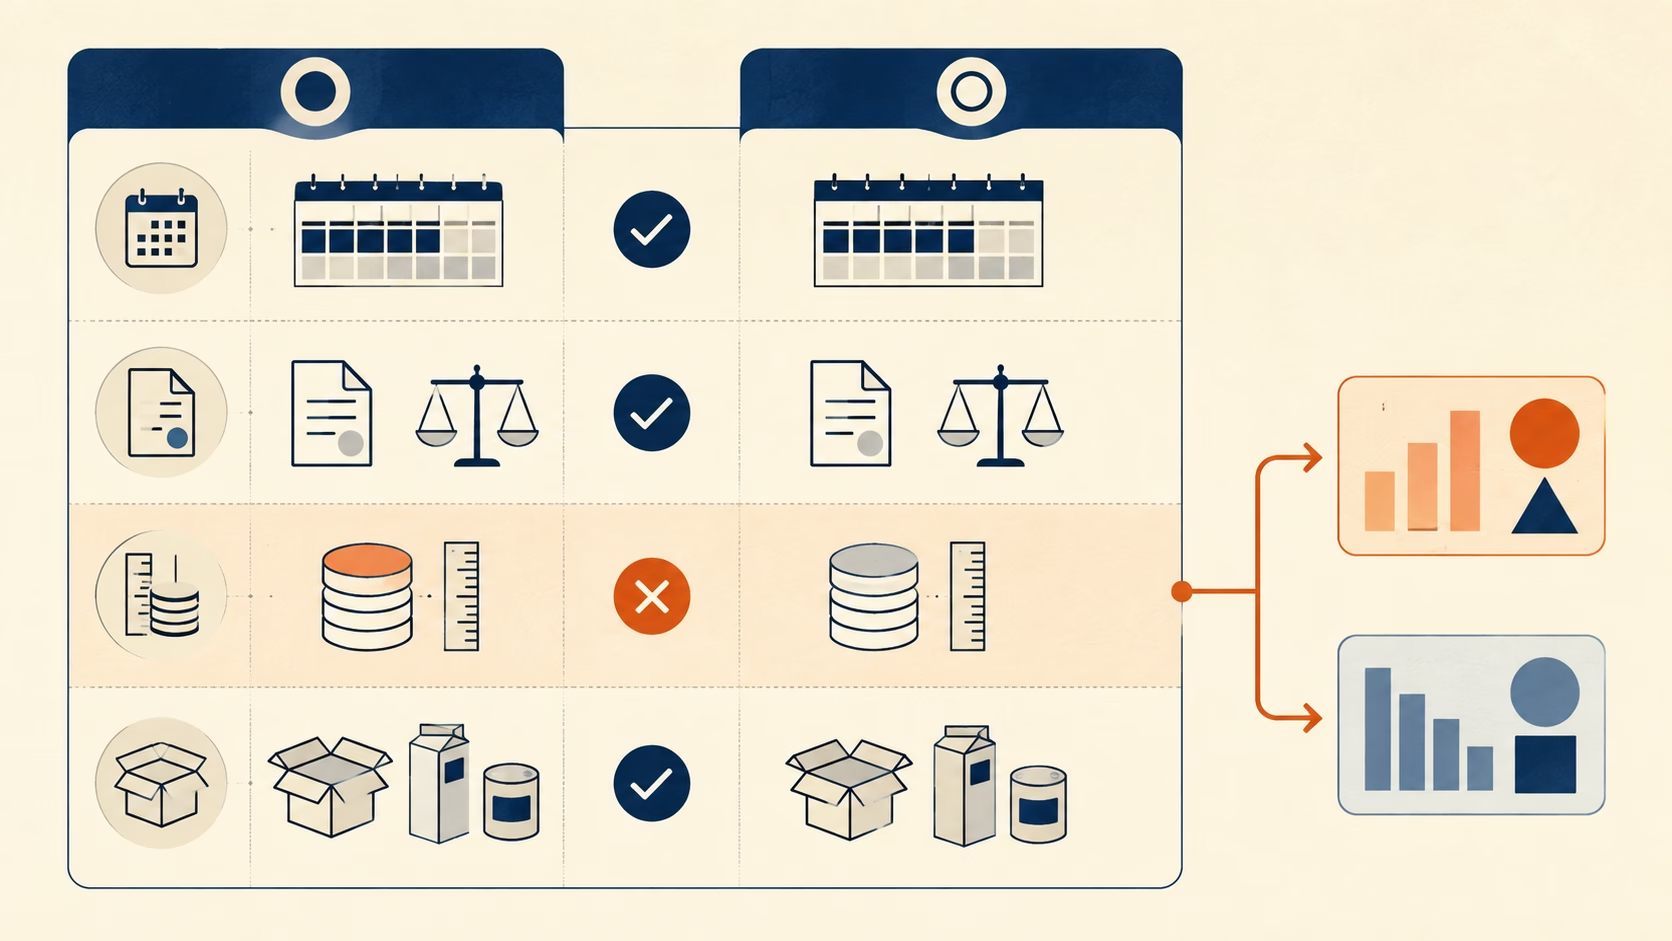
월 고정비에는 월 매출과 월 변동비를 넣는다. 판매가와 비용도 모두 부가세 포함 또는 제외 중 한 기준으로 통일해야 한다. 공급가액으로 계산한 공헌이익률에 부가세 포함 매출액을 연결하면 두 식의 결과는 일치하지 않는다.
이론상 매출액과 실제 최소 판매량은 다를 수 있다
판매량은 보통 정수여야 한다. 계산 결과가 300.25개라면 손실을 피하는 최소 판매량은 301개로 올림한다. 이론상 손익분기 매출액은 연속값이고, 301개를 팔 때의 실제 매출액은 판매 단위 제약을 반영한 값이다. 둘이 약간 다른 것은 오류가 아니다.
변동비가 판매가 이상이면 이 모형은 답을 내지 못한다
단위 변동비가 판매가와 같으면 단위당 공헌이익은 0원이다. 판매할수록 고정비를 회수할 몫이 없으므로 이 단순 모형에서는 손익분기점이 없다. 변동비가 판매가보다 크면 판매량이 늘수록 손실도 커진다.
복수 상품과 계단식 비용은 구간을 나눠 본다
여러 상품의 공헌이익률을 단순 평균 내면 실제 판매 구성이 사라진다. 판매 비중이 일정하다는 가정이 가능할 때만 그 비중을 반영한 가중평균 공헌이익률을 쓸 수 있다. 인력 추가, 수수료율 변경, 배송 조건처럼 판매량에 따라 비용이 달라지면 비용이 일정한 구간별로 다시 계산한 뒤 예상 판매량이 해당 구간에 들어가는지 확인해야 한다.
계산기 결과는 한 번 더 곱해서 확인한다
계산 전에 분석 기간, 부가세 기준, 판매 단위, 단일 상품 여부를 적어 둔다. 판매량식에서 나온 수량에 판매가를 곱한 뒤 매출액식 결과와 비교한다. 차이가 있으면 반올림 차이인지, 서로 다른 기간이나 세금 기준을 쓴 것인지 순서대로 확인하면 된다.
가격과 단위당 원가가 일정하고 생산한 수량을 모두 판다는 가정이 깨지면 손익분기점 하나를 확정값처럼 쓰기 어렵다. UtilityBox의 손익분기점 계산기 안내도 할인, 단계별 원가, 생산능력, 재고, 세금과 현금흐름은 단순 계산에 자동 반영되지 않는다고 설명한다. 따라서 투자·대출 판단에는 실제 손익자료와 판매 조건을 별도로 대조해야 한다.