광고 관리자에 ROAS 4가 표시됐다고 예산을 곧바로 늘릴 수는 없다. 이 수치는 보통 광고비 1원당 매출 4원이 해당 캠페인에 귀속됐다는 뜻이다. 광고를 끄면 그 매출 4원이 모두 사라진다는 의미는 아니다.
증액 판단에 더 가까운 질문은 “추가 광고비가 없었을 때보다 이익이 얼마나 늘었는가”이다. 답하려면 귀속 매출과 증분 매출을 구분하고, 매출이 아니라 이익률을 적용해야 한다. 효과의 추정 오차와 추가 예산 구간의 수익성도 함께 살펴야 한다.
ROAS 4여도 공헌이익률 20%라면 적자다
가상으로 광고비 1,000,000원, 광고에 귀속된 매출 4,000,000원, 광고비 차감 전 공헌이익률 20%라고 놓자. 귀속 매출에서 남는 공헌이익은 800,000원이고 광고비를 빼면 −200,000원이다. 고정비를 빼기 전에도 적자다.
같은 공헌이익률에서 광고비를 메우는 ROAS는 1÷0.2=5다. 이것도 해당 매출이 모두 광고로 추가됐다는 가정의 기준이다. 광고 없이도 발생할 매출이 섞였다면 실제 증분 손익은 더 나쁠 수 있으므로 귀속 ROAS만으로 증액하지 않는다.
플랫폼 ROAS는 무엇을 측정하는가
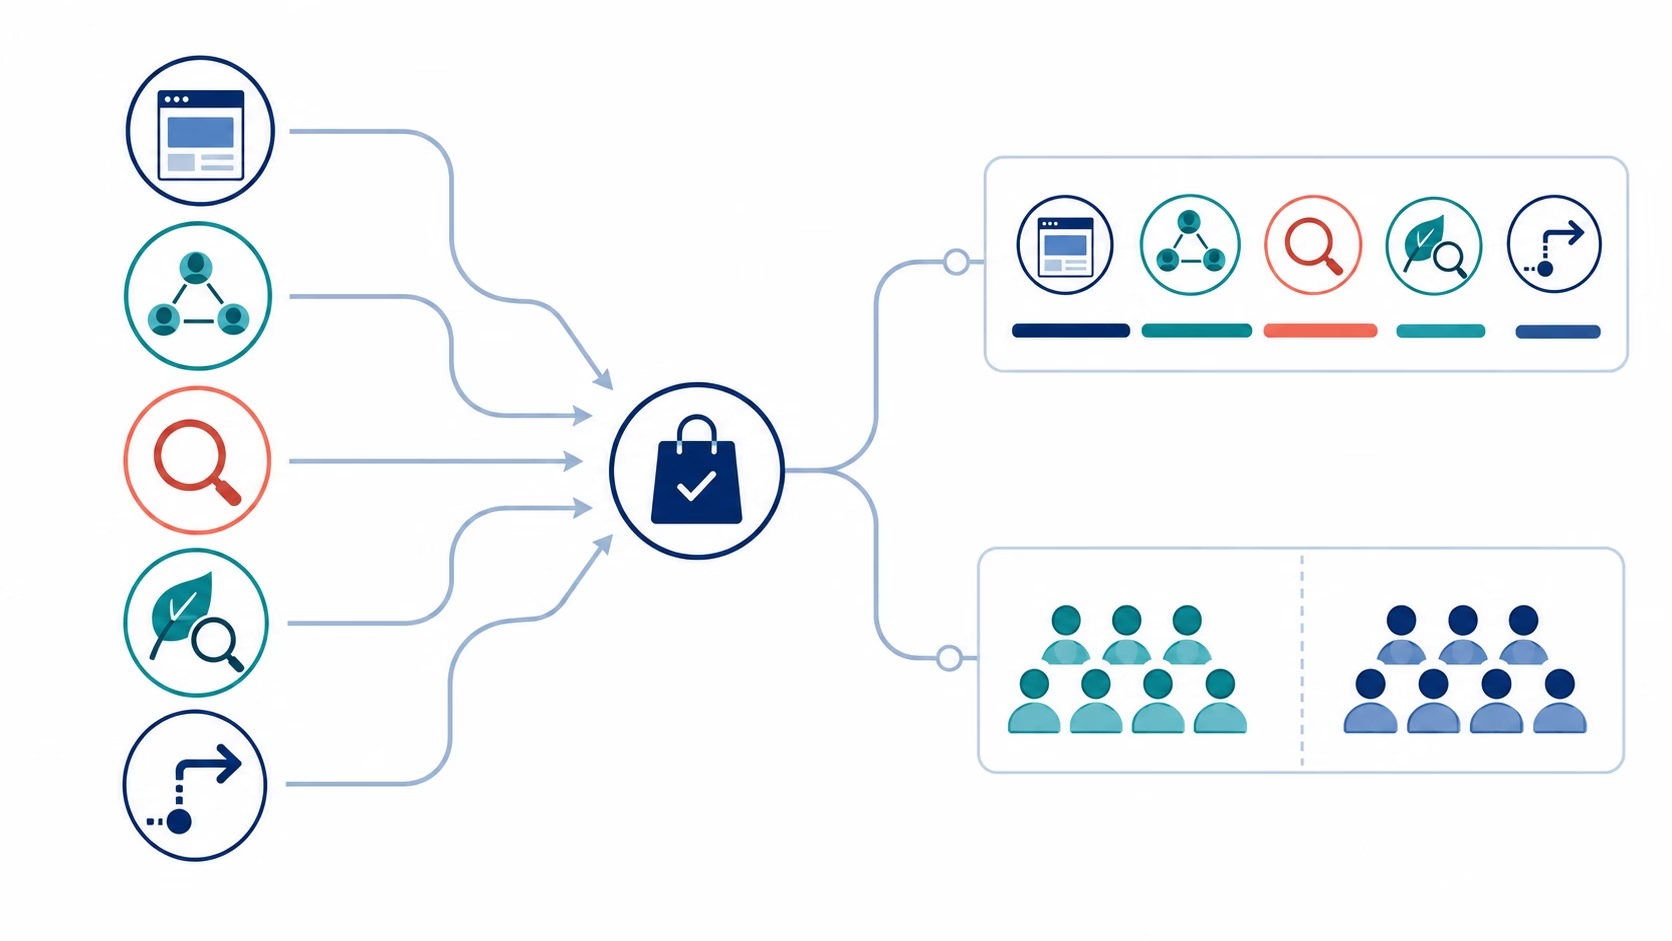
귀속 모델은 이미 관측된 전환의 기여도를 광고·검색·이메일 같은 접점에 배분한다. Google Analytics의 보고 귀속 설정 문서에 따르면 데이터 기반 모델은 속성의 전환 데이터를 이용해 클릭 상호작용에 기여도를 나누고, 유료 및 자연 채널 마지막 클릭 모델은 직접 방문을 제외한 마지막 상호작용에 기여도를 준다.
배분 규칙이 정교해져도 질문의 성격은 바뀌지 않는다. 광고가 없었다면 같은 고객이 자연 검색이나 직접 방문으로 구매했을 가능성까지 자동으로 제거하는 인과 추정은 아니다. 따라서 귀속 ROAS는 캠페인 운영의 신호로는 유용하지만, 그 자체를 광고가 만든 순수한 매출로 읽으면 안 된다.
같은 GA4 안에서도 측정기준의 범위를 확인해야 한다. Google의 트래픽 소스 범위 문서는 사용자·세션 범위에는 유료 및 자연 채널 마지막 클릭 모델이 적용되고, 이벤트 범위에는 속성에서 선택한 귀속 모델이 적용된다고 설명한다. 같은 구매를 보더라도 ‘세션 소스’와 이벤트 범위의 전환 기여도가 다를 수 있다.
증분 ROAS는 왜 분모까지 달라지는가
증분 효과를 재는 가장 명료한 방법은 광고를 제공할 기회를 무작위로 배정한 처치군과 광고를 막은 대조군의 결과를 비교하는 것이다. 실제 노출자만 사후에 골라 비교하면 구매 의도가 높아서 광고도 더 많이 본 사람의 특성이 섞일 수 있다. IAB/MRC 리테일 미디어 측정 지침은 증분을 다른 사업 요인과 분리한 마케팅의 잠재적 인과효과로 설명하고, 가능할 때 무작위 대조실험을 권고한다.
귀속 ROAS는 대체로 귀속 매출을 광고비로 나눈 값이다. 반면 증분 ROAS는 실험으로 추정한 매출 차이를 두 집단 사이의 광고비 차이로 나눈다. 지역 실험에서는 한 지역에서 줄인 예산이 다른 지역으로 옮겨갈 수 있으므로 계획 예산이 아니라 실제 지출의 인과적 차이를 분모로 써야 한다. Google Research의 지역 실험 연구도 iROAS를 반응 지표의 인과효과와 광고비의 인과효과 사이 비율로 정의한다.
귀속과 실험의 차이는 결론의 방향도 바꿀 수 있다. eBay 연구진은 미국 트래픽의 무작위 30%에서 비브랜드 검색어 입찰을 60일간 중단했다. NBER 작업논문 원문에서 단순 관측 회귀의 ROI는 4,100%를 넘었고 시간·지역 통제를 추가해도 1,400%를 넘었다. 같은 광고의 실험 추정치는 −63%였다.
4,100% 초과
1,400% 초과
−63%
이 ROI를 플랫폼 ROAS와 그대로 비교해서는 안 된다. 연구진은 실험에서 얻은 매출 변화와 공개된 eBay 비용·총수익 자료를 이용해 ROI를 추정했으며, 실험치의 95% 신뢰구간은 −124%에서 −3%였다. 논문에서 sales는 eBay에서 구매된 상품의 총액이고, eBay의 순매출이나 광고주의 매출총이익과 같지 않다. 이 사례가 입증하는 것은 모든 검색광고가 손해라는 명제가 아니라 관측 자료만으로 인과효과를 추정할 때 큰 편향이 생길 수 있다는 점이다.
브랜드 검색 실험에서는 대체 경로가 더 선명했다. eBay가 Yahoo와 Microsoft 계열에서 브랜드 검색광고를 멈추자 사라진 유료 클릭의 99.5%가 자연 검색으로 흡수됐다. 이는 인지도가 높은 eBay를 직접 찾던 이용자와 당시 검색 환경에서 나온 결과다. 경쟁사가 브랜드 검색어에 입찰하거나 자연 검색 노출이 약한 기업에 같은 비율을 적용할 수는 없다.
99.5%
0.5%
같은 연구에서도 고객별 반응은 달랐다. 신규 가입자와 직전 1년간 구매가 한두 번뿐이던 이용자는 비브랜드 검색광고에 유의하게 반응했지만, 구매 빈도가 높은 이용자는 그렇지 않았다. 브랜드·비브랜드 검색어와 신규·기존 고객을 한 평균에 섞으면 어떤 집단에서 광고가 새 수요를 만들었는지 보이지 않는다.
ROAS 4를 이익 기준으로 다시 계산하면
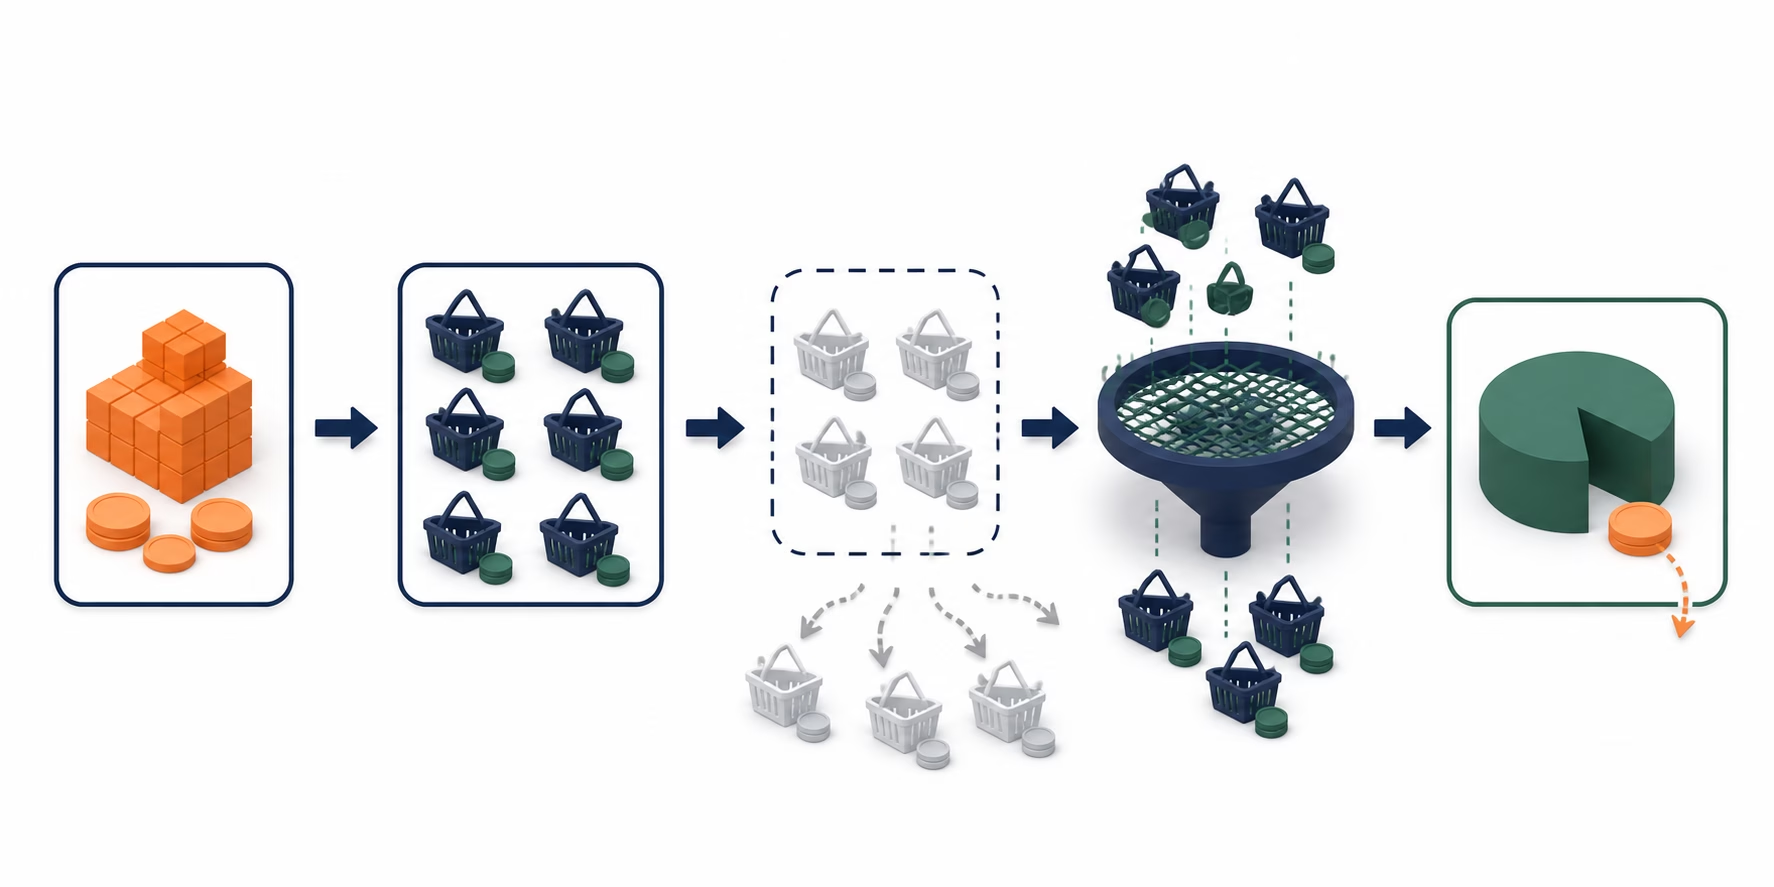
예를 들어 광고비가 1,000만원이고 플랫폼 귀속 매출이 4,000만원이면 귀속 ROAS는 4다. 매출총이익률을 40%로 가정하면 귀속 매출에 대응하는 매출총이익은 1,600만원이다. 여기까지만 보면 광고비보다 600만원 많다.
그러나 홀드아웃 실험에서 광고가 늘린 매출이 1,000만원으로 추정됐다면 증분 매출 ROAS는 1이다. 증분 매출총이익은 400만원이며, 여기서 광고비 1,000만원을 빼면 증분 기여이익은 −600만원이다. 귀속 매출 중 25%만 증분이라는 설정은 계산을 보여주기 위한 가정일 뿐 업종 평균이 아니다.
기본 계산식은 ‘증분 매출 × 이익률 − 증분 광고비’다. 주문량과 함께 늘어나는 물류비·결제 수수료·프로모션 비용이 크다면 매출총이익률보다 이런 비용까지 제외한 공헌이익률을 쓰는 편이 낫다. 공헌이익률이 40%라면 손익분기 증분 ROAS는 1÷0.4, 즉 2.5다. 고객 유지가치를 포함할 때는 관측 기간과 재구매 가정을 따로 밝혀야 한다.
주문 단위로 판단하려면 순매출 객단가와 증분 CPA를 같은 식에 넣으면 된다. 순매출 객단가를 A, 광고비 차감 전 공헌이익률을 m이라고 할 때 주문 한 건이 감당할 수 있는 증분 CPA의 한계는 A×m이다. 가상으로 취소·환불과 세금을 같은 기준으로 반영한 순매출 객단가가 50,000원이고 공헌이익률이 40%라면 손익분기 증분 CPA는 20,000원이다. 이때 손익분기 iROAS는 50,000÷20,000=2.5로 1÷0.4와 같다.
두 값이 다르게 나온다면 먼저 분자를 맞춰야 한다. 플랫폼 보고서의 주문 매출, 상품 손익표의 순매출, 실험의 증분 매출에 같은 상품·고객·기간을 적용하고 취소·환불·세금·할인을 같은 방식으로 처리한다. 분모에는 각 집단의 계획 예산이 아니라 실제 광고비 차이를 쓴다. 그다음 증분 주문 수로 실제 광고비 차이를 나눠 증분 CPA를 구하고, 증분 매출을 같은 광고비 차이로 나눠 iROAS를 구한다. 증분 CPA가 A×m 이하이면서 iROAS가 1÷m 이상인지 확인하면 단위 불일치나 집계 오류도 함께 찾을 수 있다.
작은 팀은 무엇부터 확인해야 하나
매일의 입찰과 소재 비교에는 플랫폼 지표가 빠르고 편리하다. 채널 간 예산 이동이나 총예산 증액처럼 실패 비용이 큰 결정에서는 측정 조건부터 고정해야 한다.
- 플랫폼별 클릭·조회 전환 인정 기간, 중복 제거 방식, 환불·취소 반영 여부와 매출의 세금 포함 여부를 기록한다.
- 브랜드와 비브랜드, 신규와 기존 고객을 나누고 대체 구매 가능성이 높은 매출이 평균을 끌어올리는지 살핀다.
- 가능하면 사용자 단위 홀드아웃을 사전에 무작위 배정한다. 어렵다면 규모와 과거 추세가 비슷한 지역을 짝짓고, 실험 기간·핵심 지표·중단 조건을 시작 전에 정한다.
- 처치군과 대조군의 결과 차이뿐 아니라 실제 광고비 차이와 공헌이익을 계산한다. 점추정치와 신뢰구간도 함께 남긴다.
- 실험으로 얻은 보정계수는 대상 고객·채널·예산 범위와 유효기간을 명시해 사용한다. 환경이 달라지면 다시 실험한다.
지역 실험도 자동으로 정확해지는 것은 아니다. 지역 수가 적고 규모 차이가 크면 추정치가 불안정해진다. 예산 제약 때문에 한 실험 지역의 지출 변화가 다른 지역의 지출에 영향을 주면 집단 간 간섭도 생긴다. Google Research의 지역 실험 논문은 이 두 문제를 iROAS 추정의 핵심 난점으로 다룬다.
실험을 매번 할 수 없다면 관측 모델을 보조 수단으로 쓸 수 있다. Google Research의 검색광고 MMM 연구는 타기팅에서 생기는 선택 편향을 교정해 일부 사례에서 무작위 실험과 가까운 추정치를 얻을 가능성을 제시한다. 다만 저자들도 데이터 수집, 모형 설정과 선택 편향을 MMM의 근본적 과제로 든다.
광고 데이터가 많다고 이 문제가 저절로 사라지지도 않는다. Gordon 연구진의 Facebook 광고 측정 연구는 미국 광고 실험 15건에서 인구·행동 변수를 폭넓게 통제한 관측 모형과 무작위 실험을 비교했다. 관측 모형은 실험 결과와 자주 일치하지 않았다. 연구 자료는 2015년 Facebook 캠페인 중 연구 조건에 맞는 사례이고 저자 두 명은 당시 Facebook 소속이므로, 표본 범위와 이해관계까지 감안해 읽어야 한다.
예산은 평균 ROAS가 아니라 한계 증분이익으로 늘린다
현재 예산의 평균 ROAS가 4라고 해서 추가 예산에서도 4가 유지되지는 않는다. 구매 가능성이 높은 고객에게 먼저 도달했다면 지출이 늘수록 다음 고객의 반응이 낮아질 수 있다. 반대로 정보 효과가 큰 신규 고객에게 예산을 재배분하면 전체 평균보다 해당 구간의 증분 수익성이 높을 수도 있다. 방향은 데이터로 확인해야 한다.
증액 실험에서는 기존 지출 전체의 평균보다 추가한 광고비 구간에서 나온 증분 공헌이익을 본다. 신뢰구간이 0보다 충분히 높고 운영상 필요한 안전 여유도 남아 있다면 예산을 단계적으로 늘리는 방식이 합리적이다. 신뢰구간이 손익분기점을 가로지르면 성공이나 실패로 단정하기 어렵다. 증액 폭을 제한하고 표본을 더 모으거나 대조군 설계를 개선한 뒤 다시 판단해야 한다.
참고 자료
- Google Analytics Help, 「Change reporting attribution model and lookback window」
- Google Analytics Help, 「Scopes of traffic-source dimensions」
- Interactive Advertising Bureau and Media Rating Council, 「IAB/MRC Retail Media Measurement Guidelines」
- National Bureau of Economic Research, 「Consumer Heterogeneity and Paid Search Effectiveness: A Large Scale Field Experiment」
- Google Research, 「Robust Causal Inference for Incremental Return on Ad Spend with Randomized Paired Geo Experiments」
- Google Research, 「Bias Correction for Paid Search in Media Mix Modeling」
- Kellogg School of Management, Northwestern University, 「A Comparison of Approaches to Advertising Measurement: Evidence from Big Field Experiments at Facebook」