카카오는 왜 그립에 투자했을까
카카오는 그립컴퍼니에 1,800억원을 투자해 약 50%의 지분을 확보했다. 당시 카카오는 그립의 라이브커머스 플랫폼에 자사의 확장성과 기술력을 결합하겠다고 밝혔다. 이 투자는 카카오가 커머스 경쟁력을 끌어올리려고 내린 결정으로 볼 수 있다(카카오의 그립컴퍼니 투자 배경과 계획).
다만 당시 카카오의 이커머스 시장 영향력은 이름값에 비해 크지 않았다. 2020년 시장점유율 추정치는 2.9%였고, 2021년 예상치도 네이버 19.1%, 쿠팡 17.8%, 카카오 3.2%로 제시됐다(2021년 국내 이커머스 시장점유율 전망). 그립 투자는 이 격차를 줄이려는 시도로 읽힌다.
낮은 이익률보다 중요한 것
이커머스는 거래액이 크고 다른 사업과 결합하기 쉽지만, 유통 자체의 수익성은 높지 않은 경우가 많다. 아마존의 2020년 영업이익은 229억달러였으며, 이 가운데 AWS가 135억달러를 냈다. 전체 영업이익의 약 59%다. 북미와 해외 유통 부문의 영업이익을 매출로 나누면 약 2.7%에 그친다(아마존 2020년 연차보고서의 부문별 실적).
그렇다고 이커머스의 수익성이 늘 낮다고 일반화할 수는 없다. 이베이코리아처럼 중개 중심 사업으로 오랫동안 이익을 낸 사례도 있다. 광고비와 물류 투자 규모, 직접 판매와 중개 중 어느 쪽에 무게를 두는지에 따라 이익률은 달라진다.
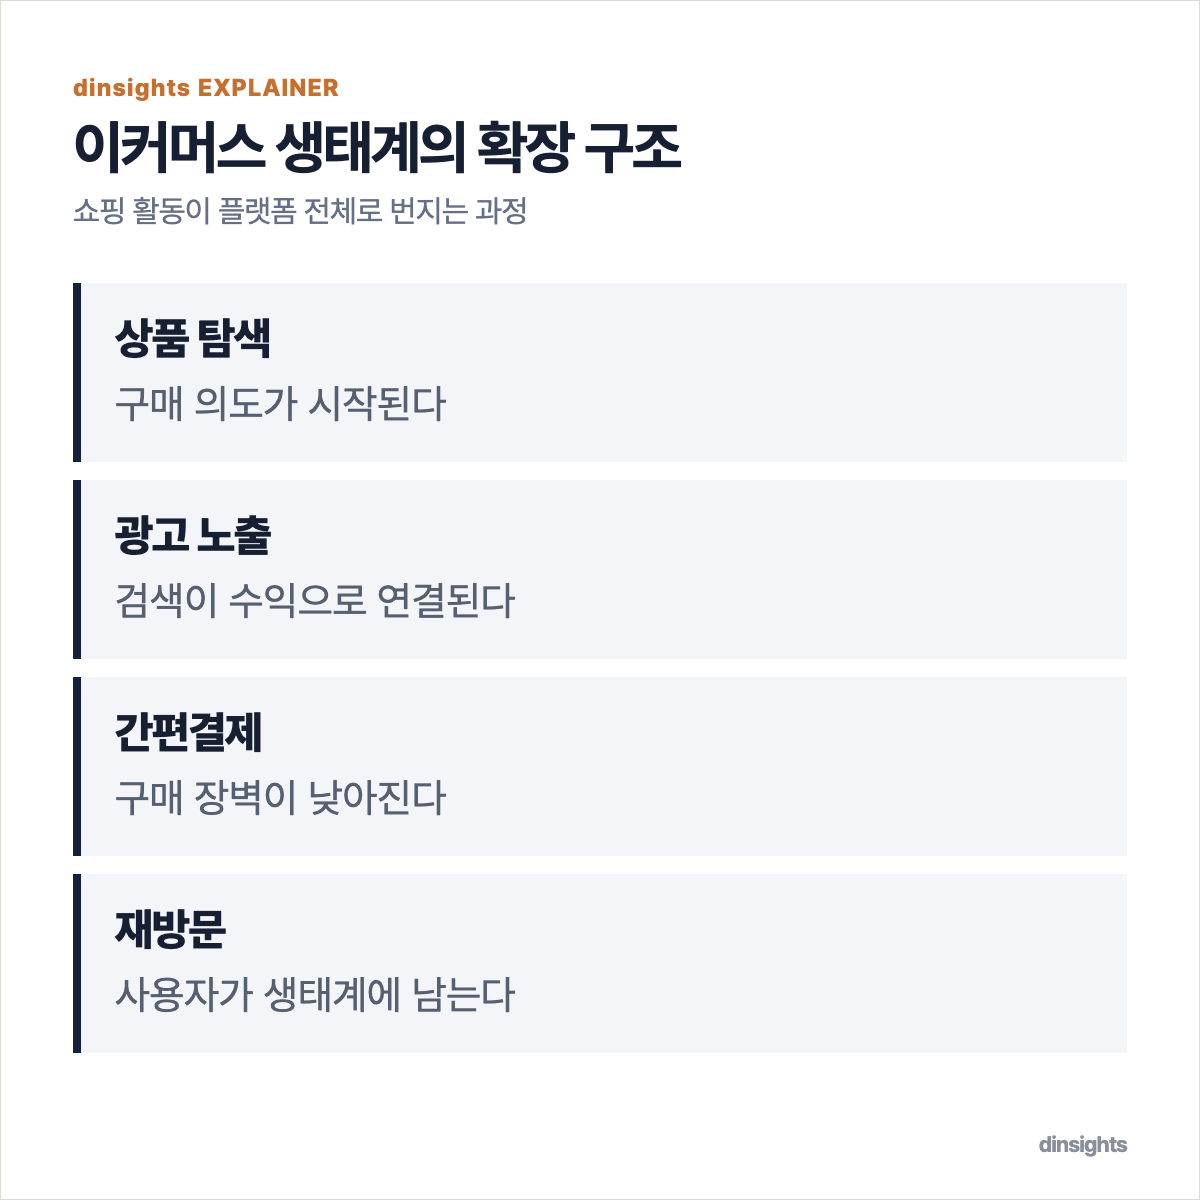
거래액이 커지면 낮은 이익률을 어느 정도 보완할 수 있다. 더 중요한 변수는 확장성이다. 결제 서비스와 이커머스를 결합하면 결제 수수료뿐 아니라 포인트와 편의성을 통해 사용자를 생태계 안에 머물게 할 수 있다.
쇼핑·결제·검색은 함께 움직인다
네이버는 쇼핑과 네이버페이를 결합해 두 서비스의 이용을 함께 늘려 왔다. 네이버페이에 익숙한 사용자는 결제가 지원되는 다른 서비스에도 쉽게 접근할 수 있다. 새 서비스를 내놓더라도 익숙한 결제 방식을 제공하면 사용자의 적응 부담은 줄어든다.
네이버페이가 지원되지 않으면 불편하게 느끼고, 지원되더라도 포인트가 적립되지 않으면 아쉬움을 느끼는 경우가 있다. 결제 경험이 서비스 선택에 영향을 미치기 때문이다.
네이버의 쇼핑과 검색 광고는 서로 맞물린다. 쇼핑 이용이 늘수록 검색 광고가 함께 성장할 여지가 생긴다. 네이버에서 상품을 찾고 쇼핑 광고를 눌러 구매하는 과정은 이용자에게 익숙한 흐름이 됐다.
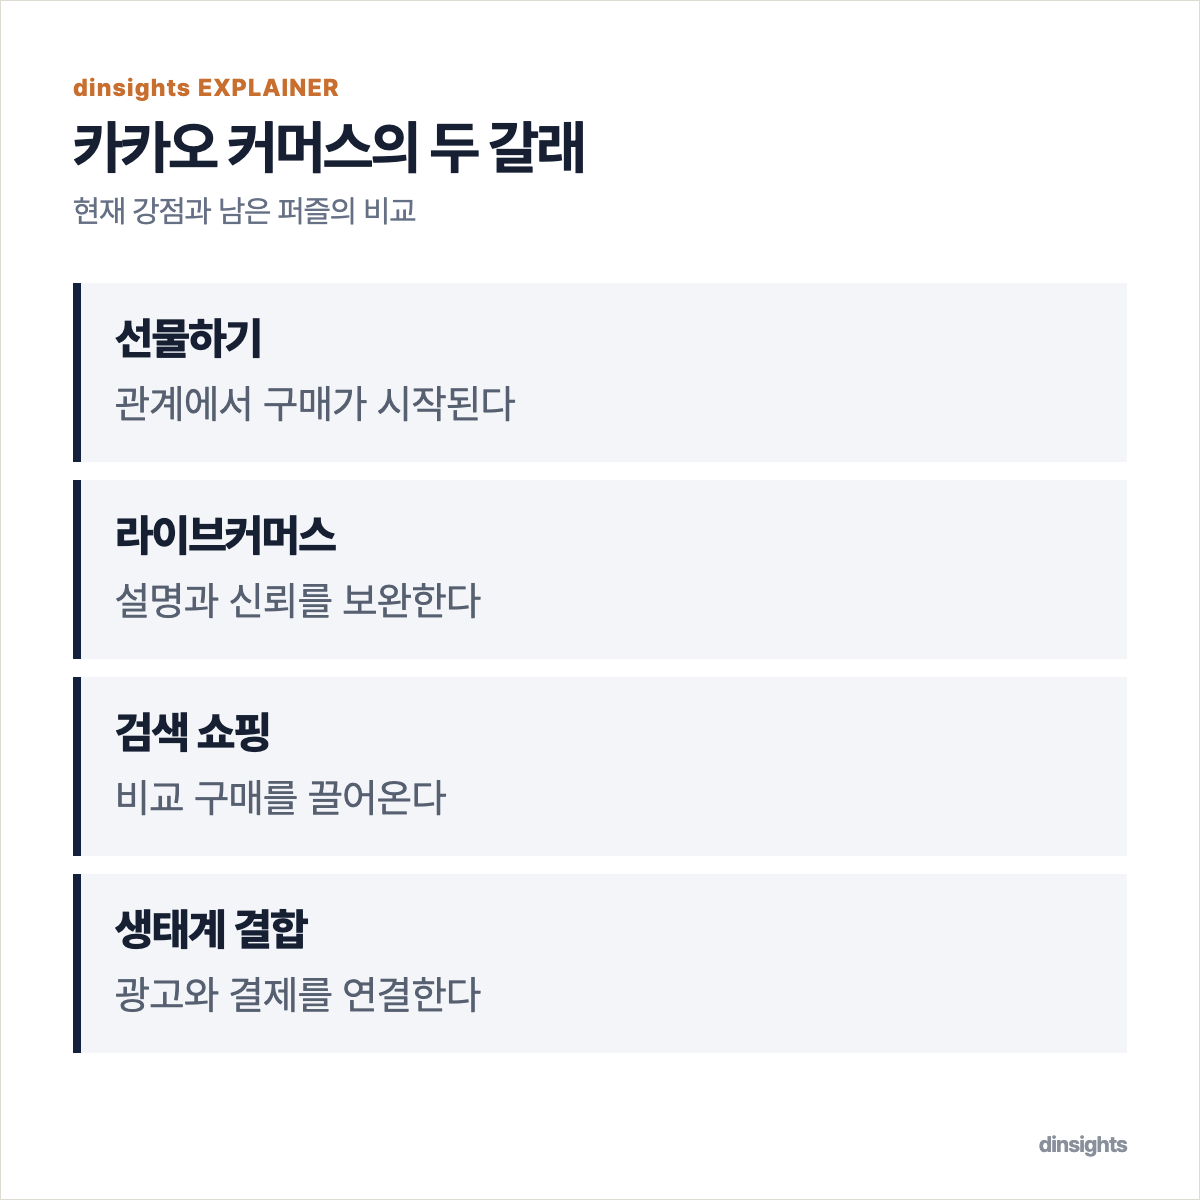
당시 카카오는 선물하기를 제외하면 이런 효과를 충분히 확보하지 못하고 있었다. 카카오톡에서 상품을 검색·비교한 뒤 구매하는 경험은 선물하기만큼 보편적이지 않았다. 라이브커머스 기업 그립에 투자한 배경도 이 지점에서 찾을 수 있다.
그립이 마지막 퍼즐이 될 수 있을까
그립 투자가 카카오의 커머스 시장 진출에 곧바로 동력이 될 것 같지는 않았다. 쇼핑에서는 검색이 구매의 출발점이기 때문이다. 쿠팡에서 물건을 살 때도 앱을 열어 검색하고, 네이버에서도 검색부터 시작한다.
라이브커머스는 판매자가 상품을 직접 보여주고 설명한다는 점에서 온라인 쇼핑의 신뢰 문제를 줄일 수 있다. 다만 TV홈쇼핑과 달리 방송채널사용사업 승인 대상은 아니며, 전자상거래법과 표시광고법 등의 적용을 받는다. 당시에는 두 방식 모두 사람이 상품을 설명하며 판매한다는 공통점이 있는 만큼, 비슷한 원칙이 적용돼야 한다고 봤다.
2026년 공개 자료를 기준으로도 라이브커머스에 TV홈쇼핑과 같은 별도 허가제가 도입되지는 않았다. 대신 정부 연구에서도 두 매체 사이의 규제 차이와 허위·과장 광고 문제를 검토하고 있다(2026년 방송·통신 쇼핑 이용자 보호 연구용역). 당시 예상했던 ‘허가받은 몇 개 업체로의 정리’는 아직 현실이 되지 않았다.
규제 환경이 달라져도 라이브커머스는 전통적인 이커머스를 대체하기보다 보완할 가능성이 크다. 카카오가 시장 영향력을 확대하려면 검색과 비교 구매가 자연스럽게 이어지는 이커머스 플랫폼을 키우거나 만들어야 한다. 여러 작은 사업을 묶어 하나의 큰 서비스로 만드는 일은 쉽지 않다.
그 뒤 카카오 커머스는 성장했다. 2025년 연간 통합 거래액은 10조6,000억원에 이르렀고, 4분기 선물하기 거래액도 전년 동기보다 14% 늘었다(카카오의 2025년 커머스 실적). 다만 성과가 여전히 선물하기와 톡딜을 중심으로 소개되고 있어 당시의 문제의식이 완전히 해소됐다고 보기는 어렵다.
카카오는 이커머스 확장을 꾸준히 시도해 왔다. 남은 과제는 검색과 비교 구매까지 자연스럽게 이어지는 경험을 만들 수 있는지다.